Vous venez de craquer pour un canapé en velours côtelé ou une commode vintage sur Leboncoin ? L'excitation est réelle, mais elle s'accompagne souvent d'une angoisse sourde : et si le livreur abîme votre trésor en route ? Pour les achats de décoration volumineux, la distance entre le vendeur et votre salon est un champ de mines. Une éraflure, un coin cassé ou une vitre brisée peuvent transformer votre coup de cœur en cauchemar administratif. La bonne nouvelle ? Vous n'êtes pas seul face au risque. En France, un cadre légal précis et des assurances spécifiques existent pour protéger vos investissements. Mais encore faut-il savoir comment ils fonctionnent et quand les activer.
Le concept central ici est l'assurance transport, définie comme l'ensemble des garanties couvrant la perte, la casse ou l'avarie des biens pendant leur acheminement. Contrairement à une assurance habitation classique qui protège ce qui est chez vous, celle-ci veille sur vos objets entre le moment où ils quittent le vendeur et celui où vous les réceptionnez. C'est crucial pour la déco, car les plafonds légaux de remboursement sont souvent dérisoires par rapport à la valeur réelle d'un meuble design.
Qui est responsable si mon canapé arrive cassé ?
C'est la question à un million. La réponse dépend radicalement de qui vous vend l'objet. Si vous achetez auprès d'un professionnel (une enseigne de déco, un site spécialisé), la loi est très protectrice. L'article L216-2 du Code de la consommation stipule que le risque de perte ou de détérioration ne se transfère à l'acheteur qu'au moment où il prend physiquement possession du bien. Autrement dit, tant que le carton n'est pas dans votre entrée, c'est le problème du vendeur. Il doit vous rembourser ou remplacer le produit, même si c'est le transporteur qui a fait tomber le colis. Le vendeur devra ensuite se retourner contre son transporteur, mais cela ne doit pas vous impacter.
La situation change drastiquement avec les particuliers. Sur des plateformes comme Vinted, eBay ou Leboncoin, le droit civil français (articles 1196 et 1614) considère généralement que le risque est transféré à l'acheteur dès que le vendeur remet le colis au transporteur. Si le livreur écrase votre lampe Art Déco, c'est techniquement à vous de gérer le litige avec le transporteur, sauf si vous avez souscrit une assurance spécifique lors de l'expédition. Cette nuance est souvent ignorée par les acheteurs novices, menant à des frustrations majeures.
Les limites cachées de la responsabilité du transporteur
On imagine souvent que si un transporteur casse un objet, il rembourse sa valeur totale. Faux. La responsabilité légale du transporteur routier est encadrée par l'article L133-1 du Code de commerce, mais elle est plafonnée. Pour les envois nationaux de moins de 3 tonnes, l'indemnisation est calculée au poids : environ 33 euros par kilogramme de marchandise endommagée, avec un plafond maximum de 1 000 euros par colis perdu ou détruit.
Faisons un calcul concret. Imaginez que vous achetez un réfrigérateur américain haut de gamme pesant 120 kg pour 2 500 euros. S'il est totalement détruit pendant le transport, l'indemnité maximale légale sera de 1 000 euros (le plafond par colis). Vous perdez donc 1 500 euros de votre poche. Pour un meuble plus léger mais cher, comme une table basse en marbre de 50 kg valant 800 euros, l'indemnité serait théoriquement de 1 650 euros (50 x 33), mais limitée à la valeur réelle du bien. Cependant, si le dommage est partiel, les calculs deviennent complexes et souvent défavorables à l'acheteur sans assurance complémentaire.
Comprendre les différentes couvertures d'assurance
Pour combler ce gouffre financier, plusieurs types de contrats existent. Il est essentiel de distinguer ceux destinés aux professionnels de ceux accessibles aux particuliers.
| Type de couverture | Cible principale | Plafond d'indemnisation | Recommandé pour |
|---|---|---|---|
| Responsabilité Légale Transporteur | Tous les envois | ~33 €/kg (max 1000 €/colis) | Objets peu coûteux ou lourds |
| Assurance Colis E-commerce | Acheteurs en ligne | Variable, souvent limité | Petits objets fragiles |
| Assurance Marchandises Transportées | Professionnels / Artisans | Valeur déclarée élevée | Matériel pro, stocks décor |
| Option "Valeur Déclarée" (C2C) | Particuliers (Leboncoin, etc.) | Valeur réelle de l'objet | Mobilier de luxe, antiquités |
L'option la plus pertinente pour un particulier achetant une pièce unique est souvent l'assurance « valeur déclarée » proposée par certains transporteurs ou intermédiaires logistiques. Elle coûte plus cher (parfois 1 à 3 % de la valeur du bien), mais garantit un remboursement à hauteur du prix payé. Ne négligez pas cette dépense si l'objet vaut plus de 500 euros. Les assureurs classiques comme AXA ou Generali proposent aussi des contrats « marchandises transportées », mais ils visent surtout les entreprises qui expédient régulièrement du matériel.
Le rituel de la réception : vos réserves font foi
Même avec la meilleure assurance du monde, si vous ne suivez pas le protocole de réception, vous perdrez tout. C'est l'étape la plus critique, et celle où la plupart des gens échouent par manque d'attention ou de temps.
- L'inspection visuelle : Avant de signer le bon de livraison, examinez le carton. Y a-t-il des trous ? Des coins écrasés ? Du liquide qui suinte ? Si oui, refusez le colis ou notez-le précisément.
- Les réserves précises : Évitez les mentions vagues comme « sous réserve de déballage ». Les tribunaux jugent souvent ces formules insuffisantes. Écrivez plutôt : « Carton éventré côté gauche, impact visible sur le panneau avant ». Plus c'est détaillé, mieux c'est.
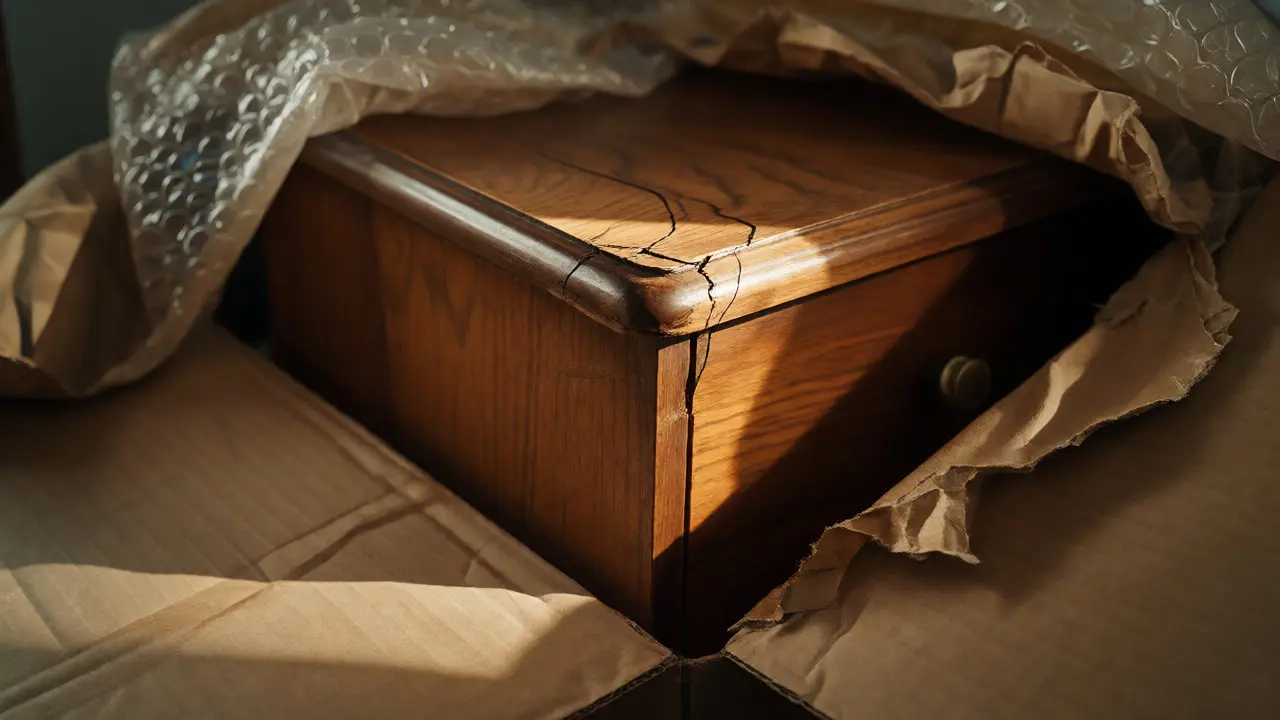
- Le délai des 3 jours : Si vous découvrez des dommages internes après ouverture (une fissure cachée, par exemple), vous avez 3 jours ouvrés (jours fériés non compris) après la livraison pour envoyer une lettre recommandée avec accusé de réception au transporteur. Passé ce délai, la présomption de responsabilité tombe, et c'est à vous de prouver que le dommage vient du transport et non de votre usage.
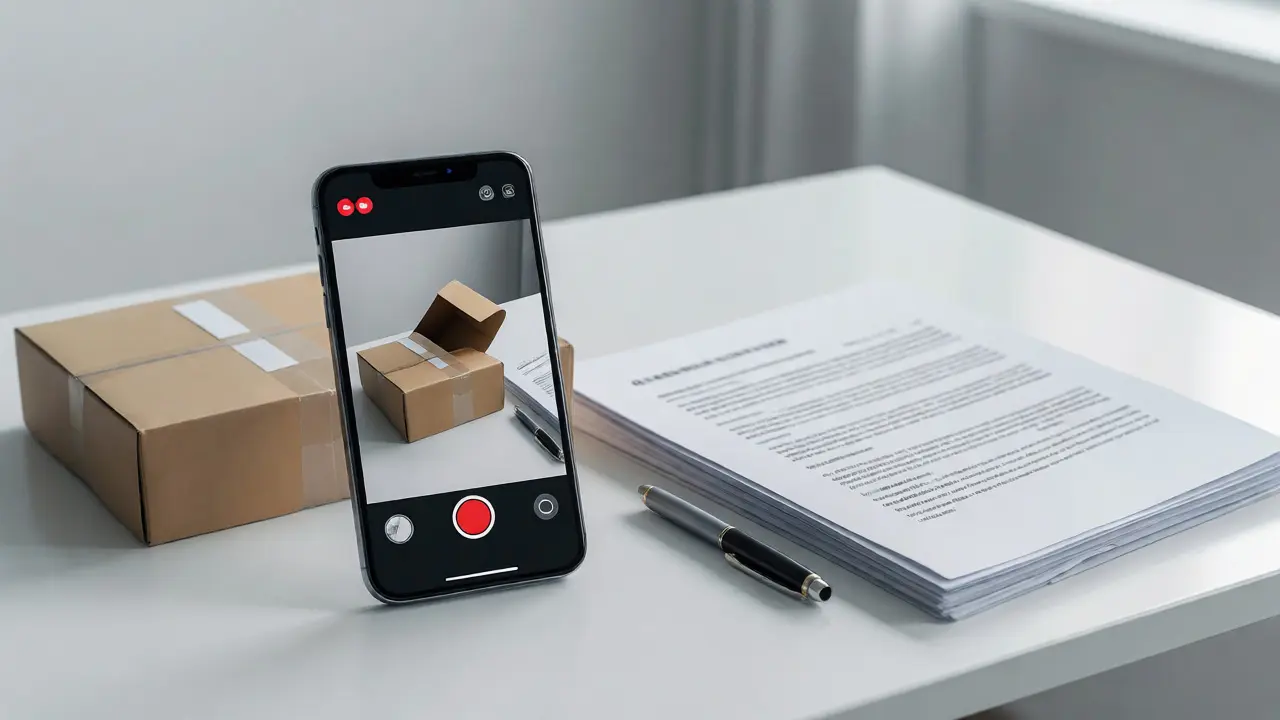
Cette règle des 3 jours est sacrée. Beaucoup pensent avoir plus de temps parce qu'ils ont acheté sur un site marchand. Oui, le site peut vous aider commercialement, mais juridiquement, contre le transporteur, le compte à rebours démarre dès la signature. Prenez l'habitude de filmer le déballage des objets volumineux. Une vidéo continue, sans coupe, montrant l'intégrité du scellé puis l'apparition du défaut, est une preuve irréfutable qui accélère souvent les indemnisations.
Stratégies pratiques pour limiter les risques
La prévention reste plus simple que la réparation. Voici quelques réflexes à adopter avant même de commander votre prochain meuble.
D'abord, privilégiez les transporteurs spécialisés dans le mobilier lourd. Un coursier habitué aux petits paquets ne manipulera pas une armoire normande avec le même soin qu'une entreprise de déménagement ou un transporteur dédié au B2B. Ensuite, exigez des photos de l'emballage avant expédition si vous achetez à un particulier. Vérifiez que les angles sont protégés par des cornières en mousse ou du polystyrène, et que le film étirable est suffisant.
Enfin, lisez les conditions générales de vente (CGV) concernant la livraison. Certains sites incluent une assurance casse automatique jusqu'à un certain montant, tandis que d'autres laissent le risque à votre charge. Si l'option d'assurance est payante, comparez son coût avec la franchise potentielle. Parfois, payer 20 euros pour assurer un objet à 2 000 euros est une assurance-vie financière.
Puis-je refuser une livraison si le carton semble abîmé ?
Oui, absolument. Si l'emballage présente des dommages visibles importants (gros trous, écrasement sévère), vous pouvez refuser la livraison. Cela évite d'avoir à gérer un retour complexe. Notez bien le motif du refus sur le bon de livraison et prévenez immédiatement le vendeur.
Quel est le délai exact pour contester une casse ?
Vous disposez de 3 jours ouvrés après la réception pour notifier le transporteur par lettre recommandée. Ce délai est impératif pour maintenir la présomption de responsabilité du transporteur. Ne tardez pas, car les week-ends et jours fériés ne comptent pas, mais le retard accumulé complique les preuves.
L'assurance de ma carte bancaire couvre-t-elle les meubles ?
Rarement pour le transport. Les assurances cartes bancaires couvrent généralement les achats de voyage ou les extensions de garantie constructeur. Elles excluent souvent les dommages liés au transport de marchandises lourdes ou volumineuses. Vérifiez toujours les exclusions spécifiques dans votre contrat de carte Premium ou Gold.
Que faire si j'ai oublié d'émettre des réserves ?
Si vous avez oublié, contactez immédiatement le vendeur professionnel. En vertu de la responsabilité de plein droit du vendeur envers le consommateur, il reste responsable de la conformité du bien livré. Il pourra négocier avec le transporteur ou vous proposer un geste commercial, même si votre recours direct contre le transporteur est affaibli.
Comment prouver que le dommage vient du transport ?
La vidéo du déballage est votre meilleure alliée. Filmez le colis intact avant ouverture, puis l'ouverture en continu. Montrez clairement le défaut interne dès qu'il apparaît. Conservez également l'emballage d'origine jusqu'à la résolution du litige, car l'expert de l'assurance pourrait vouloir examiner la qualité de l'emballage initial.